

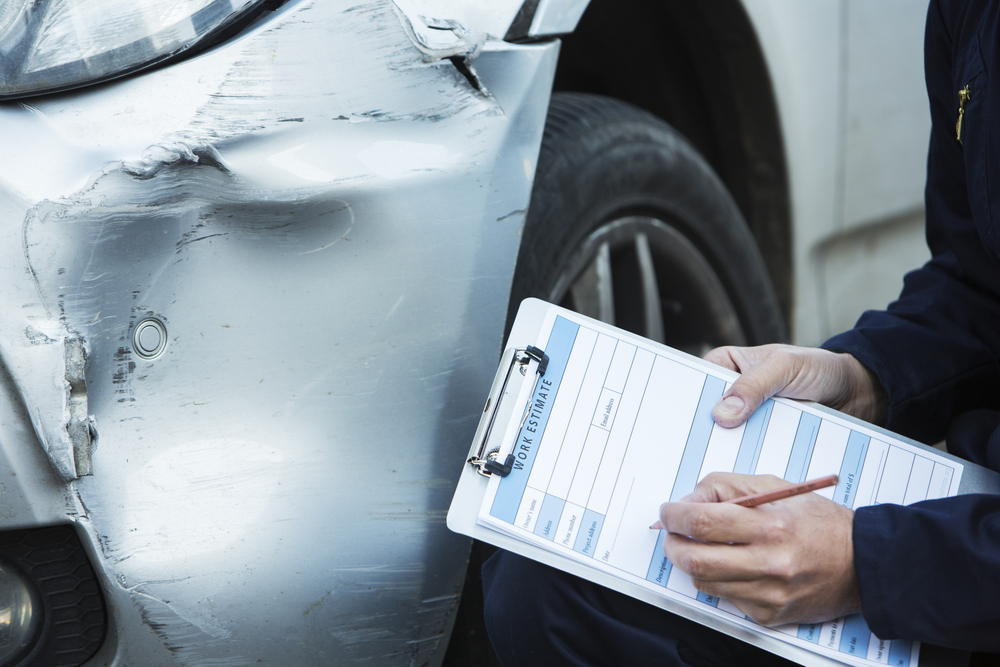
Stłuczka lub kolizja drogowa to zawsze stresujący moment, jednak prawdziwe wyzwania często zaczynają się dopiero na etapie likwidacji szkody. Gdy ubezpieczyciel orzeka, że doszło do szkody częściowej, wielu kierowców oddycha z ulgą. Zakładają oni, że kosztorys pokryje przywrócenie auta do stanu idealnego. W praktyce jednak otrzymana kalkulacja rzadko uwzględnia rynkowe ceny części i robocizny. Jak zatem rzetelnie wyliczyć koszt naprawy i nie dać się zaskoczyć zaniżonym wycenom?
Pułapki w kosztorysach ubezpieczeniowych
Pierwszym krokiem po otrzymaniu dokumentacji z towarzystwa ubezpieczeniowego powinna być wnikliwa analiza kosztorysu. Ubezpieczyciele w swoich kalkulacjach nagminnie stosują stawki za roboczogodzinę, które drastycznie odbiegają od średnich cen rynkowych. Co więcej, w wycenach często pojawiają się części używane lub zamienniki niskiej jakości.
Warto pamiętać, że zgodnie z Kodeksem cywilnym poszkodowany ma prawo do przywrócenia pojazdu do stanu sprzed zdarzenia. Oznacza to, że jeśli w samochodzie zamontowane były podzespoły oryginalne, dokładnie takie same powinny zostać uwzględnione w kalkulacji.
Zastosowanie zamienników zamiast nowych i oryginalnych części to najczęstsza metoda zaniżania odszkodowania. Podobnie wygląda kwestia technologii naprawy – zdarza się, że ubezpieczyciel kwalifikuje element do prostowania lub szpachlowania, mimo że wytyczne producenta nakazują jego wymianę. Takie działanie nie tylko obniża wartość rynkową auta, ale przede wszystkim negatywnie wpływa na bezpieczeństwo przyszłej eksploatacji.
Systemy Audatex i Eurotax – standard profesjonalnej wyceny
Aby określić realny koszt naprawy, niezbędne jest posłużenie się narzędziami, z których korzystają biegli oraz autoryzowane serwisy. Systemy takie jak Audatex czy Eurotax to specjalistyczne bazy danych, które pozwalają stworzyć precyzyjną dokumentację techniczną. Rzeczoznawca samochodowy, korzystając z tego oprogramowania, jest w stanie wskazać dokładny zakres prac, uwzględniając technologię naprawy przewidzianą dla konkretnego modelu.
Prawidłowy kosztorys przygotowany przez niezależnego eksperta zawiera szczegółowe zestawienie, w tym:
- wykaz elementów zakwalifikowanych do wymiany lub lakierowania;
- analizę uwzględniającą ceny nowych, oryginalnych części zamiennych;
- stawki za roboczogodzinę adekwatne do miejsca zamieszkania poszkodowanego.
Dopiero taka dokumentacja stanowi solidną podstawę do wypłaty świadczenia, które faktycznie pozwoli na naprawę auta bez konieczności dopłacania z własnej kieszeni.
Prawo wyboru poszkodowanego a rola niezależnego biegłego
Wielu kierowców błędnie uważa, że wypłata odszkodowania zależy od przedstawienia faktur za naprawę. To jeden z największych mitów ubezpieczeniowych. Zgodnie z art. 363 Kodeksu cywilnego, to właściciel pojazdu decyduje, czy chce samochód naprawić, czy woli otrzymać odpowiednią sumę pieniężną za zaistniałą szkodę. Odszkodowanie powinno zostać wypłacone na podstawie rzetelnej wyceny, niezależnie od dalszych losów pojazdu.
W sporach o wysokość świadczenia kluczową rolę odgrywa opinia niezależnego biegłego sądowego. Dzięki wieloletniemu doświadczeniu w branży motoryzacyjnej ekspert potrafi wskazać uszkodzenia, których rzeczoznawca ubezpieczyciela „nie zauważył” podczas oględzin. Taka ekspertyza techniczna precyzyjnie dokumentuje realne koszty i często skłania zakłady ubezpieczeń do wypłaty należnej kwoty bez konieczności wstępowania na drogę sądową.
Podsumowanie
Szkoda częściowa nie musi oznaczać straty finansowej, o ile świadomie podejdziesz do procesu likwidacji. Kluczem do uzyskania pełnego odszkodowania jest weryfikacja kosztorysu pod kątem zaniżonych stawek i jakości podzespołów. Samodzielna walka z korporacjami bywa trudna, dlatego warto postawić na wsparcie doświadczonego rzeczoznawcy. Profesjonalna dokumentacja, przygotowana w oparciu o specjalistyczne systemy wyceny, jest argumentem nie do podważenia. Jeśli masz wątpliwości co do rzetelności swojej wyceny, bezpłatna analiza dokumentów u biegłego może być pierwszym krokiem do odzyskania należnych Ci pieniędzy.